Le Quotidien Le Quotidien indépendant qui met le point sur la virgule

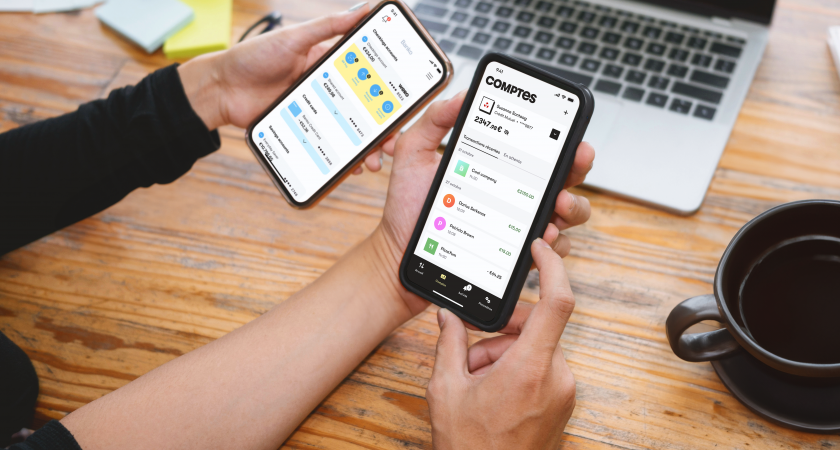
Avec la migration de Payconiq à Wero, les évolutions des commissions inquiètent les associations. Mais selon le montant des transactions et le prestataire choisi, la facture pourrait augmenter… ou diminuer. Investigation dans les méandres comptables du paiement numérique.
Au commencement était un géant américain, né en 2000 de la fusion de «Confinity» et de la société X.com fondée par Elon Musk : PayPal, immatriculé au Grand-Duché depuis 2007.
Pour contrer sa croissance rapide en parallèle de Visa, plusieurs pays ont entrepris de bâtir une prestation nationale de paiement développée selon leur propre marché. Digicash au Luxembourg, iDEAL aux Pays-Bas, Paylib en France, Payconiq en Belgique ou Giropay en Allemagne.
Des solutions souveraines alléchantes qui se sont vite confrontées aux réalités des flux, tant en termes de travailleurs frontaliers que du volume des transactions. Chacun fonctionnait ainsi en vase clos jusqu’à ce que l’European Payments Initiative (EPI) développe Wero, contraction de «We» et «Euro».
Le changement, c’est maintenant
Portefeuille numérique et moyen de paiement de compte à compte (les transactions s'effectuent directement entre comptes bancaires sans réseau de cartes ni intermédiaire étranger) soutenus par 18 grandes institutions bancaires, dont cinq luxembourgeoises, Wero était déjà disponible en Allemagne, France et Belgique.
Le Grand-Duché a donc rejoint le 1er septembre un réseau qui devrait s’étendre au marché néerlandais d’ici 2028. Pour l’Association des banques et banquiers Luxembourg (ABBL), «ces cinq pays représentent 65 % du volume des paiements européens», avant même l’interopérabilité avec l’European Payments Alliance dans le sud de l’Europe prévue dans les deux ans à venir, tout comme l’implantation de Wero en Autriche, encore à l’étude.
Son grand atout : proposer un paiement sans frontières. Avec la même application jaune, un Berlinois peut payer un hôtel à Luxembourg, un train à Bruxelles et un restaurant à Paris par virements instantanés européens (SEPA).
Au Grand-Duché, l’application Payconiq a donc laissé définitivement sa place à Wero. Certes avec trois mois de retard, ce qui aurait permis pour l’EPI de ne pas opérer la bascule pendant les congés estivaux. Qu’à cela ne tienne, la machine est en marche. Wero est intégré à des solutions comme Revolut, Worldline, ou Buckaroo.
Le casse-tête des ASBL
Or, tout changement engendre des adaptations. Et des inquiétudes. Pour les associations et notamment nos ASBL sportives, il s’agit d’abord de changer l’intégralité des QR codes Payconiq affichés à la buvette, au guichet ou au fan shop.
Dans le cas d’un club de football, c’est une bonne partie du stade à rhabiller. Pas d’autocollants fournis par Buckaroo, le prestataire de services de paiement partenaire d’EPI au Luxembourg, selon les clubs interrogés.
La société néerlandaise gère pourtant depuis le début de l’année les contrats des entreprises et associations et traite désormais les transactions ...
Cet article est réservé aux abonnés.
Pour profiter pleinement de l'ensemble de ses articles, vous propose de découvrir ses offres d'abonnement.